2026. november 20-tól: mi változik a kereskedői részletfizetésben?
A saját részletfizetés továbbra sem engedélyköteles, de november 20-tól szigorúbb fogyasztóvédelmi szabályok vonatkoznak rá, és a kereskedők egy részének MNB-nyilvántartásba vételt kell kérnie. A változást a fogyasztói hitelekről szóló uniós irányelv (CCD2) hazai átültetése, a fogyasztónak nyújtott hitelről szóló törvény (Fhtv.) módosítása hozza.
Mi nem változik?
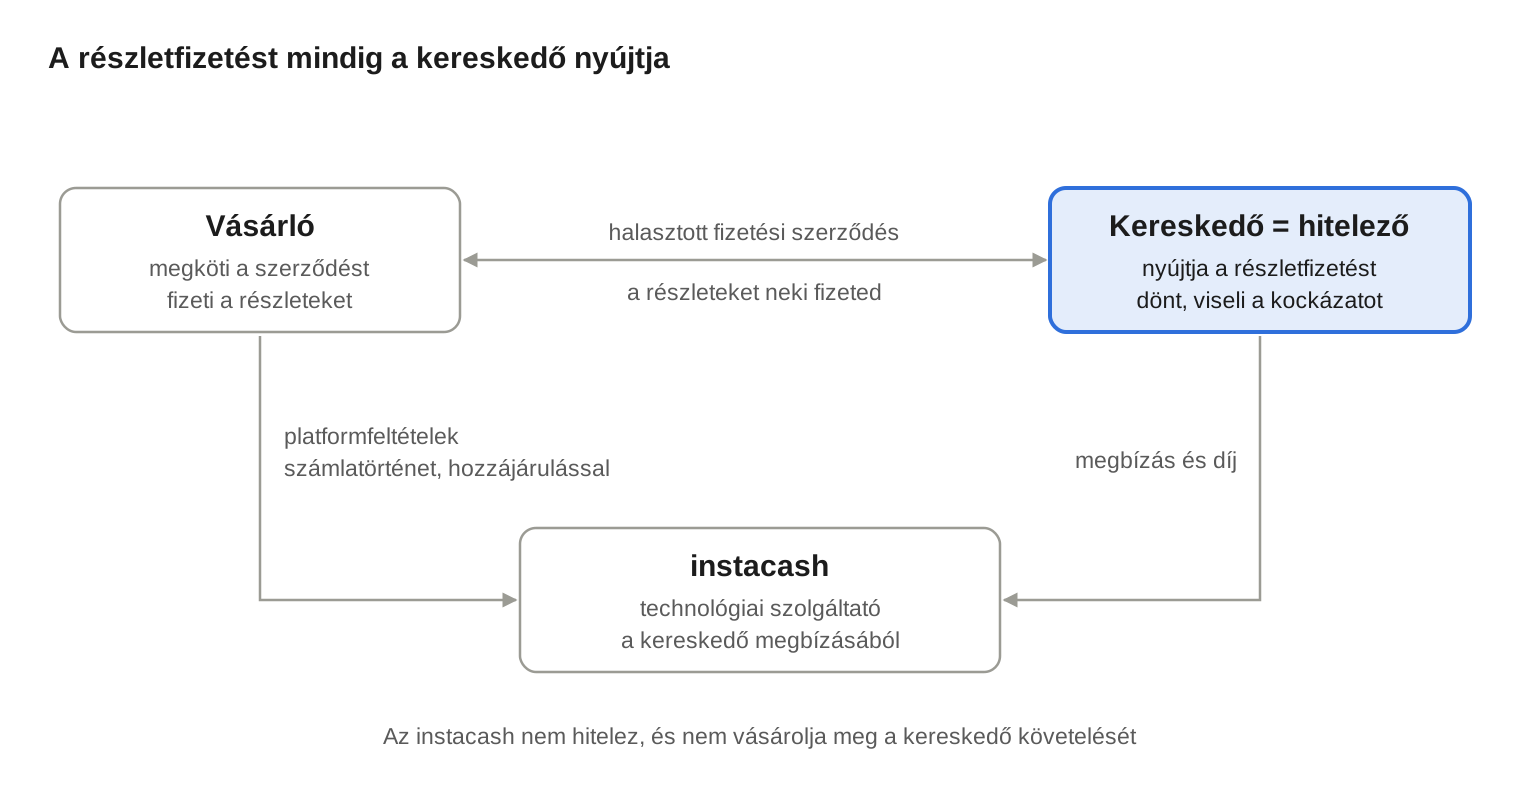
Ha a saját magad által eladott termék vagy nyújtott szolgáltatás árára adsz halasztott fizetést, az kereskedelmi kölcsön. A Hpt. 6. § (5) bekezdés b) pontja szerint ez nem engedélyköteles pénzügyi szolgáltatás. Ennek feltétele továbbra is, hogy:
- a részletfizetés egy konkrét vásárláshoz kapcsolódjon, ne általános hitelkeretként működjön;
- a konstrukció célja az értékesítés legyen, ne a kamatbevétel;
- a követelés a tiéd maradjon. Ha harmadik félnek (pl. faktorcégnek) adod el, az már más konstrukció.
Ami már most is igaz, és november 20-tól még inkább
Fogyasztónak nyújtott kereskedelmi kölcsönre az Fhtv. szabályai is vonatkoznak, akkor is, ha a Hpt. nem. Az MNB ezt 2023-ban állásfoglalásban rögzítette. A módosítás ezt külön fogalommal, a „halasztott fizetésről szóló szerződéssel” egyértelműsíti.
Mi számít halasztott fizetésről szóló szerződésnek?
A törvény szerint ez a fogyasztóval áruszállítási vagy szolgáltatási jogviszonyban álló vállalkozás által e jogviszonyra tekintettel adott halasztott fizetésről vagy előlegről (kereskedelmi kölcsön) szóló megállapodás, a pénzügyi intézmények ügyletei kivételével. Ahol az Fhtv. hitelezőt említ, ott téged, a halasztott fizetést biztosító kereskedőt is érteni kell; ahol hitelt, ott a halasztott fizetés keretében biztosított összeget.
A gyakorlatban minden részletfizetés, amelyet a vásárlóiddal az instacash rendszerén keresztül kötsz, ilyen szerződés.
Kell-e MNB-nyilvántartásba vétel?
November 20-tól a halasztott fizetést nyújtó kereskedőnek főszabályként kérnie kell nyilvántartásba vételét az MNB-nél. Akkor mentesülsz, ha az alábbi négy kérdés mindegyikére igen a válasz:
- Mikro-, kis- vagy középvállalkozás vagy?
- Csak kiegészítő jelleggel adsz halasztott fizetést, a saját termékeid vagy szolgáltatásaid megvásárlásához?
- Kamatmentesen nyújtod?
- A késedelem esetén felszámított kamat nem haladja meg a jegybanki alapkamatot?
Ha bármelyikre nem a válasz, a nyilvántartásba vételt kezdeményezned kell. Ha fix, napi forintösszegű késedelmi díjat alkalmazol, nézd meg jogásszal, hogy ez megfelel-e a 4. feltételnek.
Hogyan zajlik a nyilvántartásba vétel?
- A kérelmet az MNB-hez kell benyújtanod, az MNB által közzétett módon. Az elektronikus hírközlési szolgáltatók (pl. telefon- és internetszolgáltatók) a Nemzeti Média- és Hírközlési Hatóságnál kérik a nyilvántartásba vételt.
- Készítsd elő a nyilvántartásba kerülő adatokat: cégnév, székhely, a tevékenység végzésének helye, tevékenységi ágazat, valamint a vezető állású személy tisztsége, neve, születési helye és ideje, anyja neve.
- Az MNB a kérelem kézhezvételétől számított 30 napon belül nyilvántartásba vesz. Ha ezen belül nem teszi meg, nyilvántartottnak kell tekinteni.
- A nyilvántartásba vételt az igazolja, hogy az MNB a honlapján közzéteszi a cégedet.
Fontos: ha nyilvántartásba vételre vagy köteles, az Fhtv. hatálya alá tartozó halasztott fizetést csak a nyilvántartásba vétel után nyújthatsz.
Mit jelentenek a mentesség feltételei a gyakorlatban?
| Feltétel | Mit jelent | Mire figyelj |
|---|---|---|
| Kkv vagy | A kkv-törvény szerint 250 főnél kevesebb foglalkoztatott, és legfeljebb 50 millió euró éves nettó árbevétel vagy legfeljebb 43 millió euró mérlegfőösszeg. | A partner- és kapcsolt vállalkozások adatait is be kell számítani, így egy cégcsoport tagjaként könnyen kieshetsz. |
| Kiegészítő jelleg | A fő tevékenységed az értékesítés, a halasztott fizetés csak ehhez kapcsolódó lehetőség. | A törvény nem részletezi. Ha a halasztott fizetés önálló bevételi forrás, kérd jogász véleményét. |
| Kamatmentesség | A halasztott fizetésért nem számítasz fel kamatot. | Óvatos értelmezés: díjat (szolgáltatási, kezelési díj) se számíts fel, mert az Fhtv. alóli kivételnél a törvény kamat és egyéb ellenszolgáltatás nélküli fizetést ír elő. |
| Késedelmi kamat | Legfeljebb a jegybanki alapkamat. | A fix, napi forintösszegű késedelmi díjat számold át éves kamatra, és vesd össze az alapkamattal. Ha nem egyértelmű, kérd jogász véleményét. |
Kell-e alkalmaznod az Fhtv.-t?
Az Fhtv.-t nem kell alkalmazni a halasztott fizetésre, ha egyszerre teljesül mindhárom feltétel:
- időt adsz a vásárlónak a fizetésre anélkül, hogy harmadik fél hitelt ajánlana;
- a vételárat kamat és egyéb ellenszolgáltatás nélkül kell kifizetni, és a késedelmi kamat nem haladja meg a jegybanki alapkamatot;
- a teljes összeget a vásárlástól (szolgáltatásnyújtástól) számított 50 napon belül kell kifizetni. Ha nem vagy kkv, és online értékesítesz, ez a határidő 14 nap.
Többhónapos részletfizetésre ez a kivétel nem vonatkozik, így az Fhtv. szabályait alkalmazni kell. Az instacash rendszerén keresztül kötött részletfizetések jellemzően ilyenek.
Mit kell tenned november 20-tól?
| Terület | Mit jelent a gyakorlatban |
|---|---|
| Szerződés előtti tájékoztatás | Két lépcsőben: egy általános ismertető, majd az előírt formanyomtatványon a vásárlóra szabott tájékoztatás. Megfelelő időben, nem a szerződéskötéssel egyidejűleg. Ha egy napon belül köt szerződést, a szerződéskötés után 1–7 napon belül emlékeztetni kell az elállási jogra. |
| Elállási jog | 14 nap. Ha a tájékoztatás elmarad, az elállási határidő 12 hónap + 14 napra nyúlik. |
| Hitelképesség-vizsgálat | Megbízható adatokon alapulva, dokumentálva. Automatizált döntésnél a vásárló magyarázatot, emberi beavatkozást, elutasításkor felülvizsgálatot kérhet. |
| Hirdetések | Egyértelműen, feltűnően jelezni kell, hogy a hitelfelvétel nem ingyenes. Tilos azt sugallni, hogy a hitel javítja a pénzügyi helyzetet vagy az életszínvonalat, vagy hogy a meglévő hitelek nem számítanak a bírálatnál. Mobilon is láthatónak kell lennie a kötelező információknak. |
| Hozzájárulás | Nem lehet előre bepipált jelölőnégyzet vagy alapértelmezett opció; a vásárlónak kifejezetten kell döntenie. |
| Előtörlesztés | A vásárló bármikor előtörleszthet, és arányos díjcsökkentés jár neki. |
| Pénzügyi nehézségek | Eljárásrend a fizetési nehézségbe került vásárlók azonosítására és az átütemezési lehetőségekre; a vásárlót a Családi Csődvédelmi Szolgálat adósságkezelési tanácsadójához kell irányítani. |
Hirdetések: így igen, így ne
Ha a hirdetésben számadat szerepel (kamat, THM, részletösszeg), a konstrukció fő adatait reprezentatív példával kell bemutatni: hitelkamat, THM, a hitel teljes összege, futamidő, a vásárló által fizetendő teljes összeg. Ezeknek mobilon is egyszerre, jól láthatóan kell megjelenniük.
| Így ne | Hanem így |
|---|---|
| „Vásárolj most, fizess később – teljesen ingyen!” | „Fizesd 6 havi részletben, kamatmentesen. THM: 0%. A hitelfelvétel nem ingyenes: késedelem esetén többletköltség merülhet fel.” |
| „Több marad a zsebedben, ha részletre veszed.” | „Oszd el a vételárat több hónapra. Csak akkor vállald, ha a részletek beleférnek a költségvetésedbe.” |
| „Meglévő hitel? Nálunk nem számít!” | „A részletfizetés a hitelképesség vizsgálatától függ.” |
| „instacash részletfizetés” | „[Kereskedő neve] saját részletfizetése, technológiai partner: instacash” |
| Csak „0% THM”, a többi adat apró betűvel | A THM mellett ugyanakkora méretben: futamidő, részletösszeg, teljes fizetendő összeg és a figyelmeztetés |
Mi történik, ha nem tartod be?
- Az MNB felügyeli a nyilvántartott kereskedőket, és felügyeleti eszközeit, a figyelmeztetéstől a bírságig, alkalmazhatja.
- Ha nyilvántartásba vételre vagy köteles, anélkül nem nyújthatsz halasztott fizetést.
- Ha az elállási jogról szóló tájékoztatás elmarad, a vásárló a szerződéskötéstől számított 12 hónap + 14 napig elállhat.
- A jogszabályba ütköző vagy tisztességtelen szerződési feltételek érvénytelenek lehetnek, és a fogyasztóvédelmi hatóság, illetve a bíróság is eljárhat.
Miben segít az instacash?
- Frissített szerződésminta és szerződés előtti formanyomtatvány a rendszerben, a te paramétereiddel kitöltve.
- Automatikus emlékeztető az elállási jogról, ha a szerződéskötés a tájékoztatást követő egy napon belül történik.
- A bírálat dokumentálása és a felülvizsgálati kérések fogadása, továbbítása a kereskedői portálon.
- Hirdetési útmutató mintaszövegekkel bannerre, termékoldalra és hírlevélbe.
- MNB-nyilvántartásba vételi ellenőrzőlista és a szükséges adatok előkészítése a rendszerből.
- Panaszok fogadása és továbbítása, határidő-figyeléssel.
Mi a te felelősséged?
A hitelező te vagy, ezért a nyilvántartásba vétel kezdeményezése, a konstrukció feltételei, a bírálati szempontok jóváhagyása és a hirdetéseid tartalma a te felelősséged. Az instacash a technikai végrehajtást biztosítja, és nem nyújt jogi tanácsadást.
Gyakori kérdések
Csak 30 napos, kamatmentes halasztást adok. Érint a változás?
Ha kkv vagy, nem számítasz fel kamatot vagy díjat, a késedelmi kamat legfeljebb az alapkamat, és a teljes összeg 50 napon belül esedékes, akkor az Fhtv.-t nem kell alkalmaznod, és nyilvántartásba vétel sem kell. Nem kkv online kereskedőnél a határidő 14 nap.
Eladhatom a követelést faktorcégnek?
A kereskedelmi kölcsön kivételszabálya azon alapul, hogy a követelés a tiéd marad. Ha harmadik félnek adod el, az más konstrukció, amelynek megítélése eltér. Erről előre egyeztess jogásszal.
Ki felel a vásárlóval szemben, ha a szerződés hibás?
A hitelező te vagy, ezért a vásárlóval szemben te felelsz. Az instacash a szerződésmintákat a jogszabályváltozáshoz igazítja, de a konstrukciód paramétereit (kamat, díjak, futamidő, késedelmi díj) neked kell jóváhagynod.
Mit tegyek, ha egy vásárló nem tud fizetni?
Kövesd a fizetési nehézségekre vonatkozó eljárásrendedet: vedd fel vele a kapcsolatot, mérlegeld az átütemezést, és irányítsd a Családi Csődvédelmi Szolgálat adósságkezelési tanácsadójához.
Mit tegyél most?
- Válaszold meg a döntési fa négy kérdését, és ha kell, kezdeményezd a nyilvántartásba vételt az MNB-nél.
- Nézd át a konstrukcióid paramétereit a kereskedői portálon (kamat, díjak, késedelmi díj).
- Cseréld le a részletfizetést hirdető szövegeidet a hirdetési útmutató szerint.
- Tedd elérhetővé a webshopodban a panaszkezelési és a bírálat-felülvizsgálati elérhetőséget.
- Kérdés esetén foglalj időpontot a kapcsolattartóddal
Ez az oldal általános tájékoztatás, nem jogi tanácsadás. A saját konstrukciód megítéléséhez fordulj jogi szakértőhöz